
Thị Trường PC Toàn Cầu Q3 2026 Sụt Giảm 20.1%: Áp Lực Tồn Kho Và Giá Linh Kiện
Dữ liệu sơ bộ mới nhất về thị trường máy tính cá nhân toàn cầu trong Quý 3 năm 2026 vừa được tổ chức nghiên cứu thị trường IDC công bố, chỉ ra những nguyên nhân cốt lõi dẫn đến sự sụt giảm sản lượng trên diện rộng. Áp lực tăng giá phi mã của linh kiện phần cứng đã tác động trực diện đến sức mua, biến Quý 3/2026 thành một giai đoạn kinh doanh đầy thách thức đối với hầu hết các nhà sản xuất máy tính. Dưới đây là phân tích chi tiết dữ liệu thị trường từ Sicomp.
I. Sản Lượng Xuất Xưởng Rơi Tự Do 20.1%, Chạm Mức 62.7 Triệu Thiết Bị
Thông thường theo chu kỳ mùa vụ, quý 3 hằng năm luôn là thời điểm ghi nhận sản lượng xuất xưởng cao hơn quý 2 nhờ mùa tựu trường và các đơn hàng chuẩn bị cho mùa mua sắm cuối năm. Tuy nhiên, Quý 3/2026 lại ghi nhận mức tăng trưởng âm hai con số so với cùng kỳ năm trước.
Theo báo cáo sơ bộ từ IDC, tổng sản lượng máy tính cá nhân xuất xưởng toàn cầu đã sụt giảm tới 20,1% so với cùng kỳ năm ngoái (YoY). Đây là quý sụt giảm liên tiếp thứ hai trong năm 2026, nối tiếp mức giảm 3,8% của Quý 2:
- Sản lượng Quý 3/2025: Đạt 78,5 triệu máy tính xuất xưởng.
- Sản lượng Quý 3/2026: Chỉ đạt 62,7 triệu máy tính, tương đương mức thâm hụt gần 16 triệu thiết bị và là một trong những đợt suy giảm mạnh nhất trong những năm gần đây.
II. Dư Âm Từ Làn Sóng "Ôm Hàng" Nửa Đầu Năm Làm Đảo Lộn Chu Kỳ Mùa Vụ
Lý giải về nguyên nhân của đợt suy giảm này, ông Jitesh Ubrani, Giám đốc nghiên cứu mảng thiết bị tiêu dùng tại IDC phân tích:
"Những gì chúng ta đang chứng kiến là kết quả của làn sóng gom hàng dự trữ rất mạnh trong nửa đầu năm. Các hãng sản xuất và kênh phân phối đã chủ động nhập lượng lớn hàng tồn kho từ đầu năm để đón đầu các đợt tăng giá linh kiện dự kiến. Điều này đã làm đảo lộn hoàn toàn tính chu kỳ thông thường – nơi mà sản lượng Quý 3 vốn dĩ luôn cao hơn Quý 2."
Hậu quả của việc dồn dập tích trữ linh kiện từ trước khiến các kênh bán lẻ hiện đang phải gánh lượng tồn kho lớn với giá vốn cao. Khi các bộ máy tính hoàn chỉnh đưa ra thị trường mang mức giá niêm yết đắt đỏ hơn đáng kể so với thông thường, nhu cầu mua sắm từ người tiêu dùng lẫn doanh nghiệp đã suy yếu rõ rệt. Dù các chương trình khuyến mãi và giảm giá ngắn hạn có thể thúc đẩy sức mua cục bộ, giải pháp này không thể giải quyết dứt điểm vấn đề trong dài hạn.
III. Các Thương Hiệu Đầu Ngành Chịu Tác Động Nặng Nề: HP Giảm 30.9%, Dell Giảm 25%
Theo dữ liệu chi tiết của Quý 3/2026, hầu hết các nhà sản xuất máy tính lớn đều ghi nhận mức tăng trưởng âm ở mức hai con số. Trong đó, hai thương hiệu hàng đầu là HP và Dell chịu mức giảm sâu nhất:
| Chỉ số thị trường / Hãng sản xuất | Biến động sản lượng (Q3/2026 vs Q3/2025) | Tình trạng thị trường |
|---|---|---|
| Toàn thị trường PC toàn cầu | -20,1% | Giảm từ 78,5 triệu xuống 62,7 triệu máy |
| HP Inc. | -30,9% | Mức sụt giảm sản lượng sâu nhất trong nhóm dẫn đầu |
| Dell Technologies | -25,0% | Chịu ảnh hưởng lớn ở mảng doanh nghiệp |
| Các hãng sản xuất khác | Đều giảm ở mức 2 con số | Xu hướng suy giảm diễn ra đồng loạt |
IV. Dự Báo Triển Vọng Thị Trường: Mặt Bằng Giá Còn Neo Cao
IDC dự báo mặt bằng giá phần cứng và máy tính hoàn chỉnh sẽ tiếp tục neo ở mức cao trong vài quý tới. Tình hình thị trường chung có thể sẽ tiếp tục diễn biến phức tạp hơn trước khi các điều kiện cung – cầu tìm lại điểm cân bằng và ổn định trở lại.
Bên cạnh đó, các yếu tố kinh tế vĩ mô tiềm ẩn nhiều biến động có thể tiếp tục thu hẹp hạn mức ngân sách của người dùng và doanh nghiệp. Nếu các rào cản này kéo dài, sản lượng máy tính cá nhân xuất xưởng trong những quý tiếp theo có nguy cơ ghi nhận thêm những nhịp điều chỉnh giảm.
Nguồn dữ liệu: Báo cáo sơ bộ về thị trường PC toàn cầu Q3/2026 từ IDC.
Bài viết liên quan
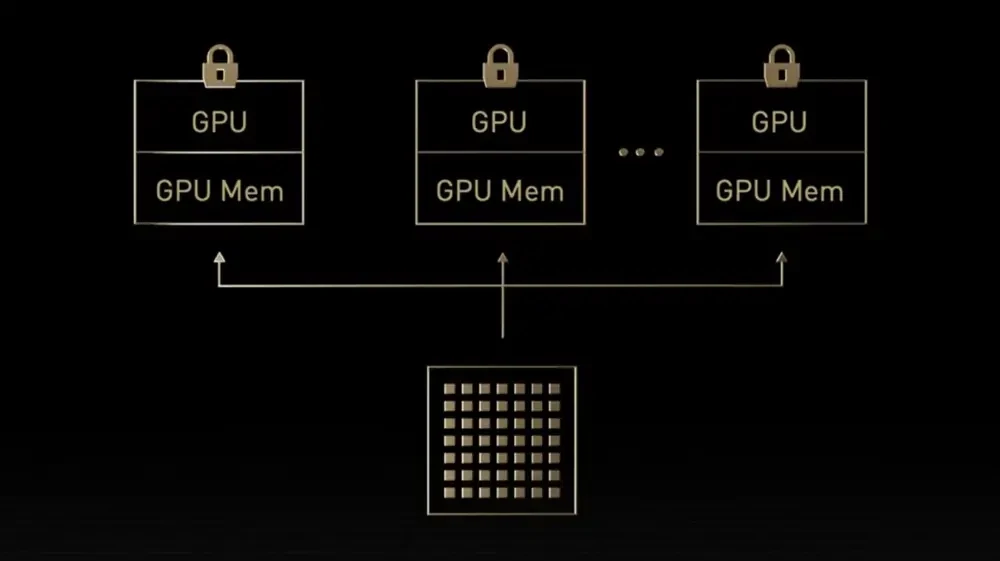
MIG Và Ảo Hóa GPU Trên NVIDIA Blackwell Là Gì?
Tìm hiểu công nghệ MIG và vGPU trên dòng NVIDIA Blackwell từ GeForce RTX 5090 đến RTX PRO 6000 Server Edition: Cách chia 1 GPU cho 4–48 người dùng
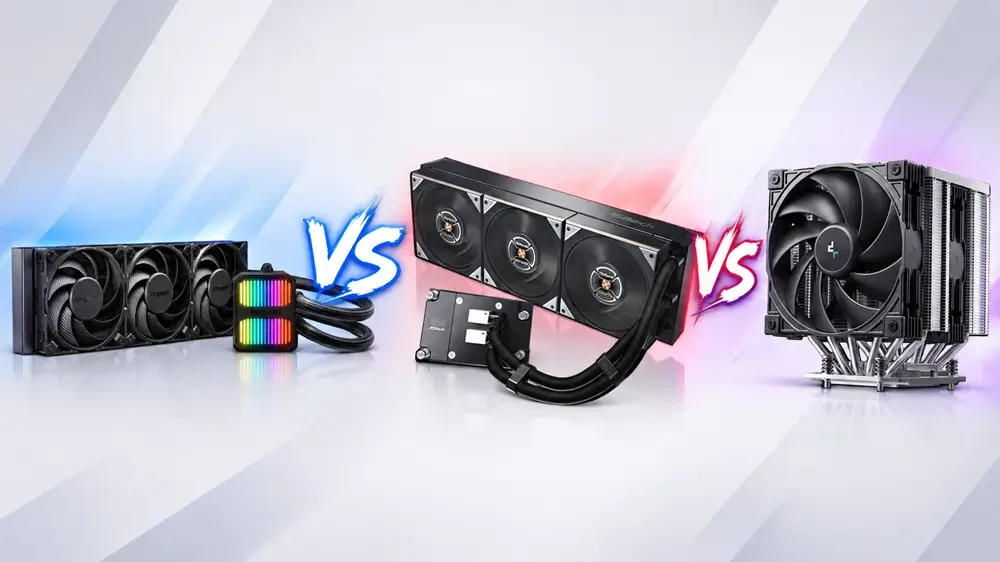
So Sánh 3 Loại Tản Nhiệt Cho Threadripper PRO 9965WX
Thử nghiệm thực tế 3 tản nhiệt be quiet! Silent Loop 3 360, ASRock WS TR 360D và DeepCool StationX 622 trên Threadripper PRO 9965WX qua 9 kịch bản tải tại Sicomp.
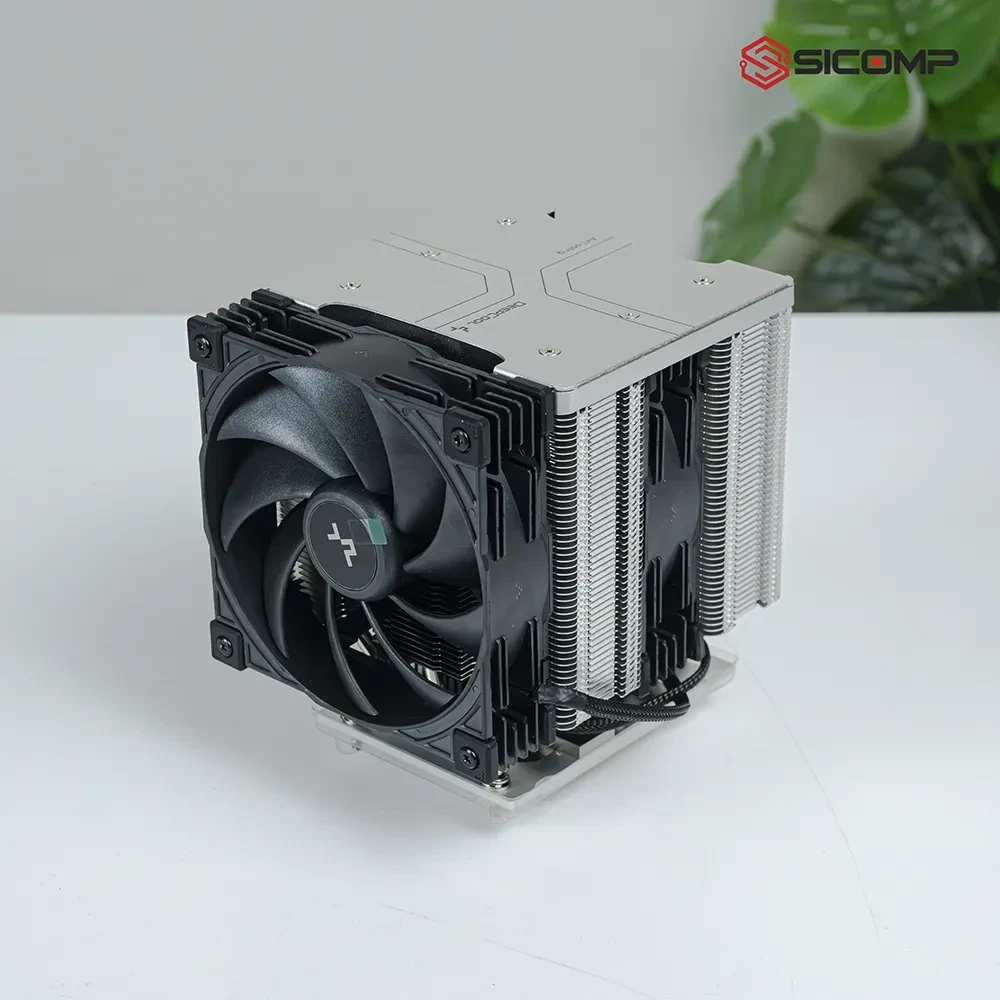
Đánh Giá Hiệu Năng Tản Nhiệt Khí DeepCool StationX 622
Thử nghiệm tản nhiệt khí DeepCool StationX 622 trên Threadripper PRO 9965WX: Đạt 59.526 điểm Cinebench R23 ở mức 300W (77,1°C) và 59.511 điểm ở mặc định 350W tại Sicomp.
Đánh Giá Hiệu Năng Tản Nhiệt ASRock WS TR 360D
Thử nghiệm tản nhiệt nước AIO ASRock WS TR 360D trên Threadripper PRO 9965WX: Đạt 60.210 điểm Cinebench R23 ở 350W (79°C) và cực mát 67,8°C ở mức 300W tại Sicomp.